- 2026.11.09 09:38 配信
9月の住宅ローン平均金利は年4.88%を記録
加算金利引き上げで脆弱な借り手の返済負担が加重
新規延滞額の急増で先制的な健全性対策が急務
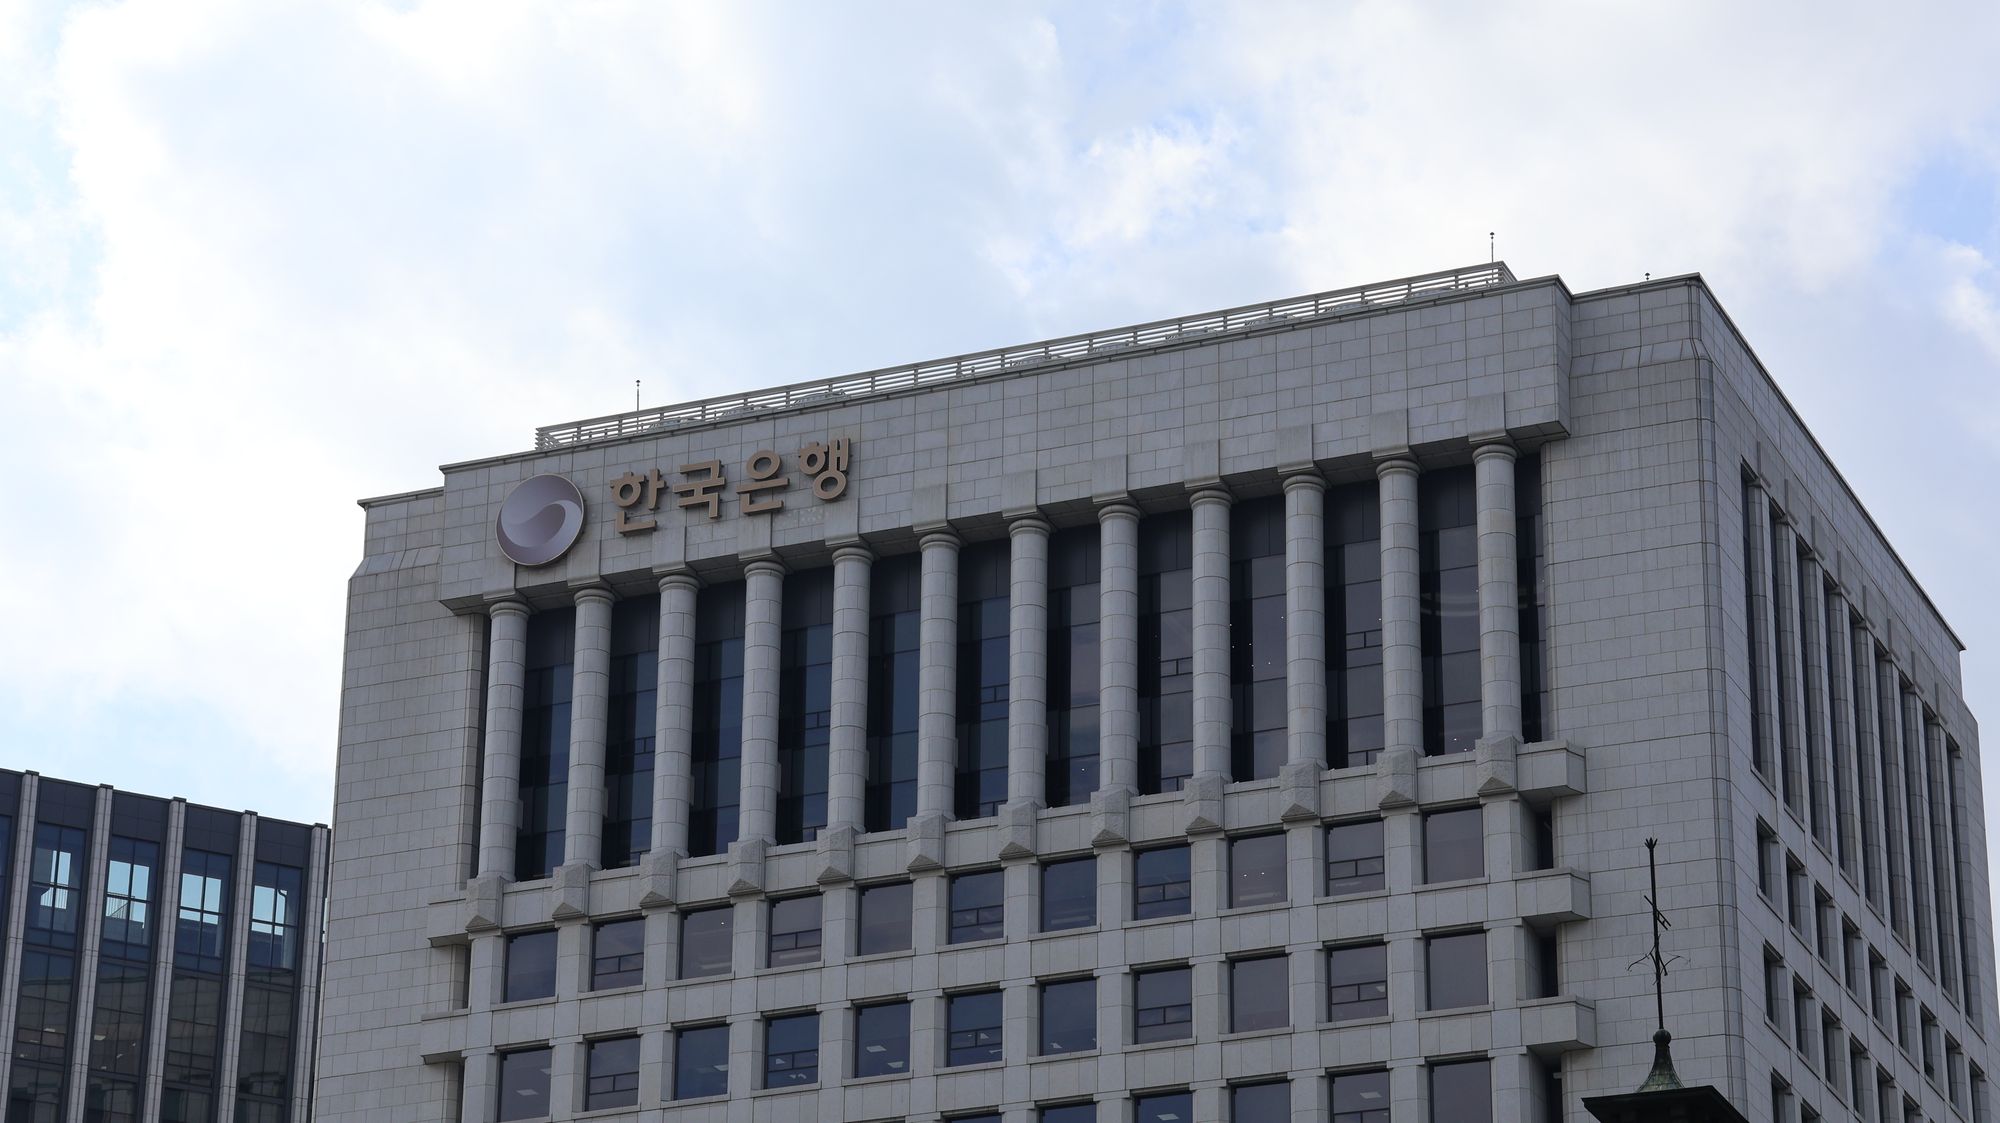
韓国銀行の政策金利が年3.00%に据え置かれているにもかかわらず、貸出現場の金利は急騰し、借り手の返済限界を圧迫している。政策金利が据え置かれれば調達コストが安定して貸出金利の上昇が止まるはずだが、金融当局の家計債務総量管理の方針に合わせて市中銀行が加算金利を引き上げ、優遇金利を大幅に縮小した影響だ。金融政策の小康効果は消え、庶民や零細借り手にだけ高金利の衝撃が集中し、銀行の貸出金利と延滞率がともに10年前後ぶりの最高水準を記録するいびつな構造が定着しつつある。
韓国銀行が10月29日に発表した9月の金融機関加重平均金利集計によると、預金銀行の新規取扱額基準の住宅ローン平均金利は年4.88%で、8月の4.66%より0.22ポイント上昇し、2012年4月以来14年5カ月ぶりの高水準を記録した。特に指標金利と加算金利が同時に上昇した固定型住宅ローン金利は5.11%と12カ月連続で上昇し、2013年1月の統計作成以来初めて5%台を突破した。信用貸出(無担保ローン)金利も年7%目前まで迫り、借り手が負担すべき元利金は耐えられる限界を大きく超えている。
庶民保護を掲げた政策金融さえ防御線が崩れている。韓国住宅金融公社は9日から庶民向け政策モーゲージであるポグムジャリローン金利を0.10ポイント引き上げ、アキムe-ポグムジャリローン基準で年5.00~5.30%を適用することにした。10年満期金利が5%台に入ったのは2014年3月の商品発売以来初めてだ。政策モーゲージは市中銀行の高金利負担を避けて実需要者に長期固定金利の安全弁を提供すべきだが、住宅ローン担保証券(MBS)の発行金利と調達環境の悪化を理由に公的安全網までハードルを上げ、脆弱な借り手は代替手段を失った。
このような金利の逆行はすぐに延滞率上昇という破局音につながった。金融監督院が10月23日に発表した国内銀行ウォン貸出延滞率の現況によると、8月末基準で元利金を1カ月以上返済できなかった貸出の割合は0.69%と、2016年10月以来9年10カ月ぶりの高水準に跳ね上がった。内需低迷と原価上昇に直面した中小企業向け貸出の延滞率は前月比0.09ポイント上昇の1.00%を記録し、うち中小法人は1.10%、個人事業者は0.86%まで悪化した。家計向け貸出の中でも担保がなく金利衝撃に直接さらされる信用貸出などその他家計向け貸出の延滞率は0.91%まで上昇し、危険水準に達した。
このような不良の拡散は個別借り手の資金難を超え、金融システムの構造的欠陥に起因する。韓国の住宅ローン新規取扱残高の半分以上を占める変動金利貸出は、金利が上がるたびにその費用を全面的に家計に転嫁する構造だ。毎月の利子として数十万ウォンを追加支出しなければならない家計が消費を減らし、それが再び自営業者や中小企業の売上高急減と貸出不良につながる典型的な悪循環の輪を作っている。
金融当局は8月の延滞率が新型コロナウイルス感染症以前の10年間の長期平均値である0.78%を下回っており管理可能な水準だと説明するが、これは指標の錯覚かもしれない。実際、8月の1カ月間に発生した新規延滞額は3兆ウォン(約3,498億円)に達した一方、銀行が償却や売却などで整理した不良債権は1兆5000億ウォン(約1,749億円)にとどまり、整理速度より延滞の累積速度が2倍速い。不良の本質が解決されたのではなく、統計の裏に隠れて潜伏している危険が大きい。
銀行は当局の家計向け貸出抑制を名目に安易に加算金利を上げ、過去最高の利子利益を享受する一方、借り手の返済負担増加には目を背けているとの批判を受ける。返済能力を失った借り手の債務を単純な満期延長で覆い隠す、いわゆる「爆弾回し」式の流動性支援は、今後金融界全体の貸倒引当金負担として跳ね返りかねない。
金融界全体の不良を防ぐには、単純な満期延長を超えた根本的な信用健全性管理が急がれる。加算金利算定体系の適正性を点検し、返済能力を反映した精緻な債務調整と先制的な貸倒引当金の積み立てを義務化すべきだ。政策金利が止まったまま貸出金利だけが上がる市場構造を放置すれば、脆弱層から始まった延滞のドミノが全体の信用危機に広がるしかないとの指摘が出ている。
(円換算は100ウォン=11.66円、2026年11月9日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。