- 2026.11.09 16:52 配信
長期信用格付け「A+」に引き上げ、純借入金指標も大幅に改善
エンジン部門を編入し3四半期累計営業利益率8.7%
高金利環境下で持続的な設備投資への対応力を確認すべき
NICE信用評価は9日、HD建設機械の長期信用格付けを従来の「A」から「A+」に引き上げ、短期信用格付けを「A2+」と新たに評価したと明らかにした。今年1月にHD現代インフラコアを吸収合併して行われた事業構造の改編が財務的成果として証明された結果だ。
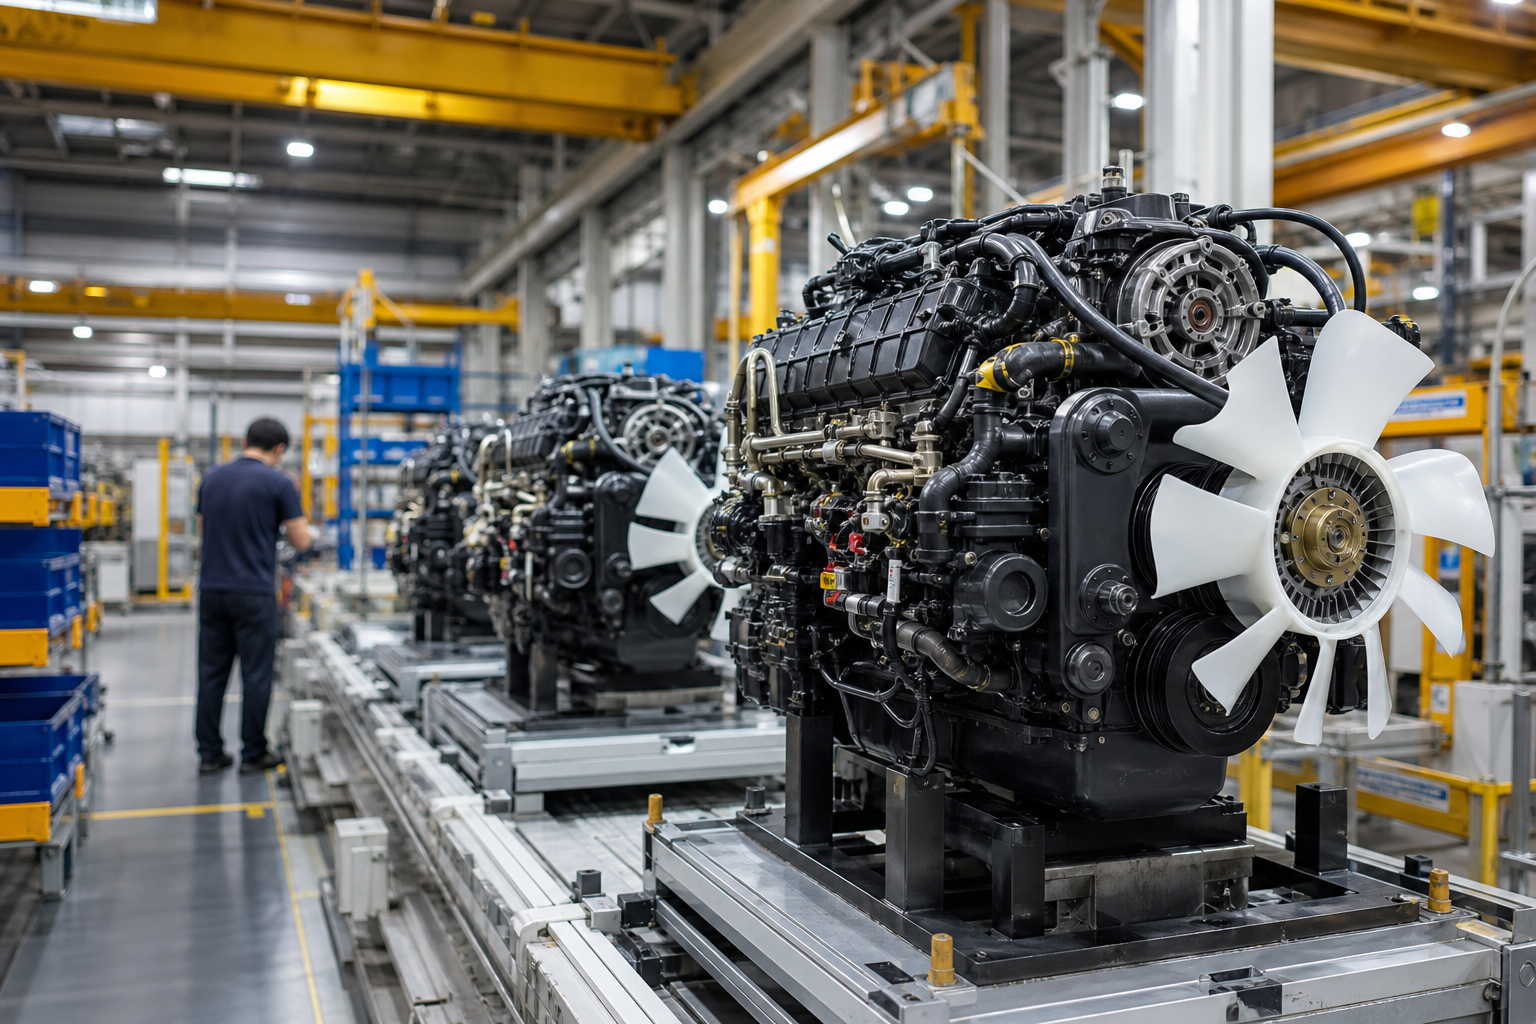
今回の信用格付け引き上げの核心的な背景は、合併による事業安定性の向上だ。HD建設機械は既存の掘削機とホイールローダー中心の建設機械事業にエンジン部門を新たに編入した。エンジン部門は最近3年間の平均営業利益率12.5%を記録した高収益事業で、建設機械部門の業績変動性を補完する核心的な役割を担っている。これにより韓国1位の市場地位を固め、2025年の合算基準でグローバル市場シェア2.3%を達成し競争力を高めた。
エンジン部門編入の効果は営業収益性の改善として具体化した。今年に入り発電および防衛産業用エンジンの需要が堅調に続き、先進市場を中心に建設機械の売上高が均等な回復傾向を示した。その結果、固定費負担が緩和され、今年第3四半期累計の営業収益性は8.7%を記録し、前年同期(6.0%)比で上昇した。
現金創出力の強化と借入金削減の努力により財務健全性も改善した。2021年に3.3倍に達していた純借入金対EBITDA比率は、今年6月末に0.9倍へと大幅に低下した。同社は2030年までに建設機械の自社エンジン搭載率を70~80%以上に引き上げ、原価競争力と統合シナジーを極大化する方針だ。
ただし建設機械の業況を取り巻く外部環境は厳しい。米国など主要国の高金利長期化でインフラ投資が萎縮し、購入金融の負担が大きくなっている。ここに下半期以降続くウォン高と中東の物流遅延、アフリカのディーゼル油需給の支障なども収益性を脅かす要因だ。
HD建設機械はマージンの高いエンジン部門の外延を広げて突破口を探っている。先月、米国のエンチャンテッド・ロック(Enchanted Rock)と3879億ウォン(約452億円)規模のガス発電用エンジン供給契約を締結したのが代表的だ。全羅北道群山市と仁川市のエンジン工場の新増設が加速すれば、エンジン部門の全社利益への寄与度はさらに高まる見通しだ。
今後、統合プラットフォームの新モデル開発と追加設備投資に大規模な資金が投入されるため、エンジン部門の利益創出力が合併後に膨らんだ運転資金と投資負担をどれだけ安定的に防御できるかが、中長期の財務改善の行方を左右するとみられる。
(円換算は100ウォン=11.66円、2026年11月9日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。