- 2026.11.09 10:44 配信
1万件余りの非金融代替情報で融資審査を高度化
インターネット銀行が先行するシンファイラー融資市場に本格参入
事後管理体制の強化で借り手の延滞率を抑えられるかがカギ
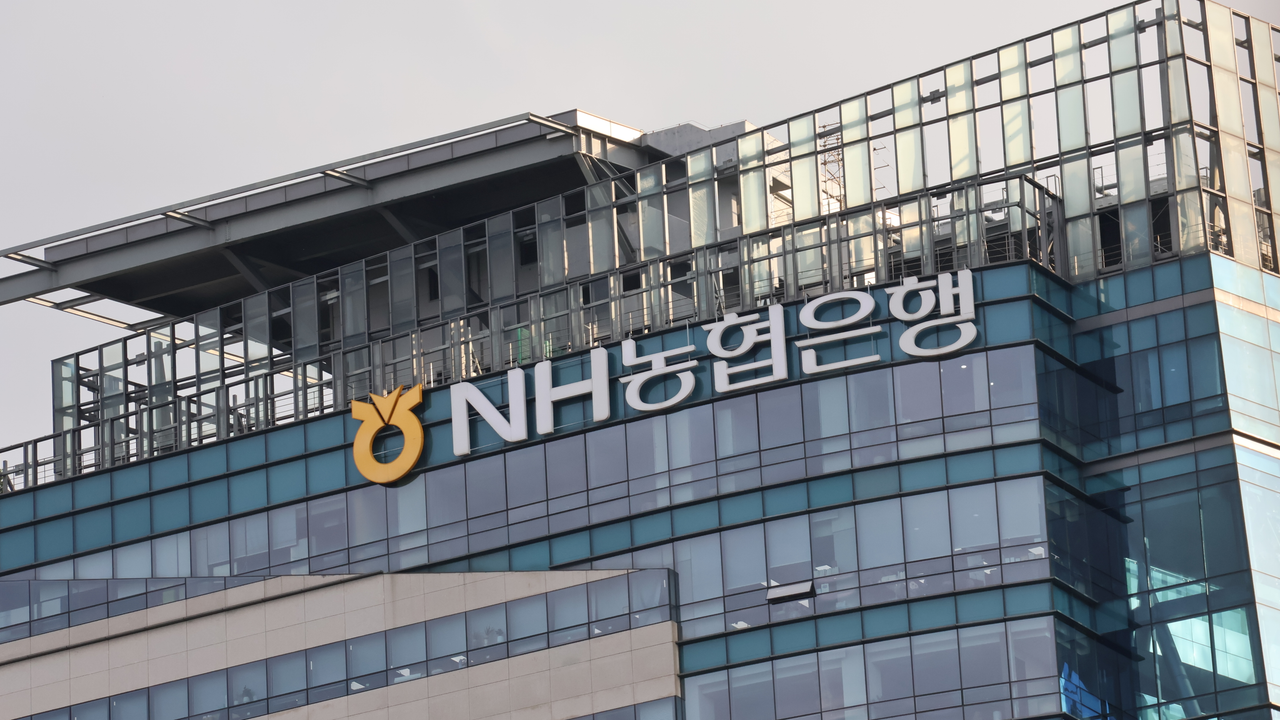
金融取引の履歴が乏しい借り手を取り込むため、銀行界が代替信用評価に目を向けている。NH農協銀行は9日、非金融代替情報に基づく信用評価モデル「オールウォンブリッジモデル」を融資審査に全面導入した。融資のハードルを下げて金融から疎外された層を受け入れる一方、非金融データが借り手の実際の債務返済能力を精緻に見極められるかが核心的な争点として浮上した。
今回のモデルは、9機関が保有する非金融の仮名加工情報を結合して確保した1万件余りの代替情報を分析して開発された。既存の信用評価で限定的に使われていた通信費の納付履歴や少額決済の実績を超え、公共料金の誠実な納付履歴、電子商取引のショッピング頻度や消費パターンなどのデータを包括的に反映したのが特徴だ。これにより顧客の経済活動を多角的に数値化し、融資審査に活用する。
これまで銀行界の信用評価は、融資履歴やクレジットカードの利用実績など金融記録に絶対的に依存してきた。このため、所得や実質的な返済意思があっても、社会人になりたての若者、主婦、退職したシニア、小規模事業者などのシンファイラー(金融履歴の乏しい人)は、第1金融圏の融資を受けにくいか、高い金利を負担しなければならなかった。農協銀行の代替審査の導入は、こうした死角地帯に置かれた借り手を吸収し、潜在的な優良顧客を先に確保しようとする戦略と解釈される。
すでに代替信用評価市場はカカオバンクなどインターネット専門銀行が先行し、実質的な供給実績を上げている。カカオバンクは流通・通信機関など8機関のデータを結合した独自モデル「カカオバンクスコア」を通じて、累計1兆2000億ウォン(約1,399億円)規模の中・低信用者向け融資を追加供給した。新韓銀行、ハナ銀行など主要な市中銀行も非金融データを結合した代替評価モデルを現場に続々と適用し、競争の度合いを高めている。
しかしリスク管理の観点から見ると、非金融データの活用には少なからぬ不確実性が伴う。通信費や公共料金の納付、オンライン消費パターンは、銀行融資の元利金返済という重い債務履行とは法的拘束力の面で本質的に性格が大きく異なる。つまり、ショッピングを頻繁にしたり公共料金を期日通りに支払ったりするからといって、多重債務のリスクや景気低迷時に融資の元利金を返済する能力が比例するとは断定しにくい。融資承認率を高めるだけに終われば、代替情報の結合過程で生じるノイズや歪みによって銀行の収益性をむしばむ貸倒引当金の急増というブーメランを招きかねない。
最近、個人事業主や中・低信用者の融資延滞率に上昇圧力がかかっている現実は、代替モデルの弁別力の検証をさらに厳しくしている。農協銀行もこうした不良リスクを意識し、新規審査のハードルを下げる代わりに事後管理体制をきめ細かく強化する方針を選んだ。既存融資を抱える借り手に対する満期延長の審査体系を二元化し、顧客ごとの信用リスク水準を再評価して事後管理を強化し、返済能力が検証された優良顧客に限って延長手続きを簡素化・自動化することにした。
結局、代替信用評価導入の成果は、どれだけ多くの融資を実行したかではなく、流入したシンファイラーの借り手の実際の延滞率を優良借り手並みに安定的に抑えられるかどうかにかかっている。1万件余りの非金融代替情報が借り手の不良の兆候を先制的に捉える早期警報機能を果たすのか、景気の変動の中でも信用リスクの弁別力を継続的に証明できるのかが、今後の健全性確保の行方を左右するとみられる。
(円換算は100ウォン=11.66円、2026年11月9日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。