- 2026.11.05 13:34 配信
韓国信用評価が無担保社債をA+に引き上げ
エンジン部門編入で累積営業利益率8.7%達成
物流混乱の回復と新エンジン量産の安定化が必要
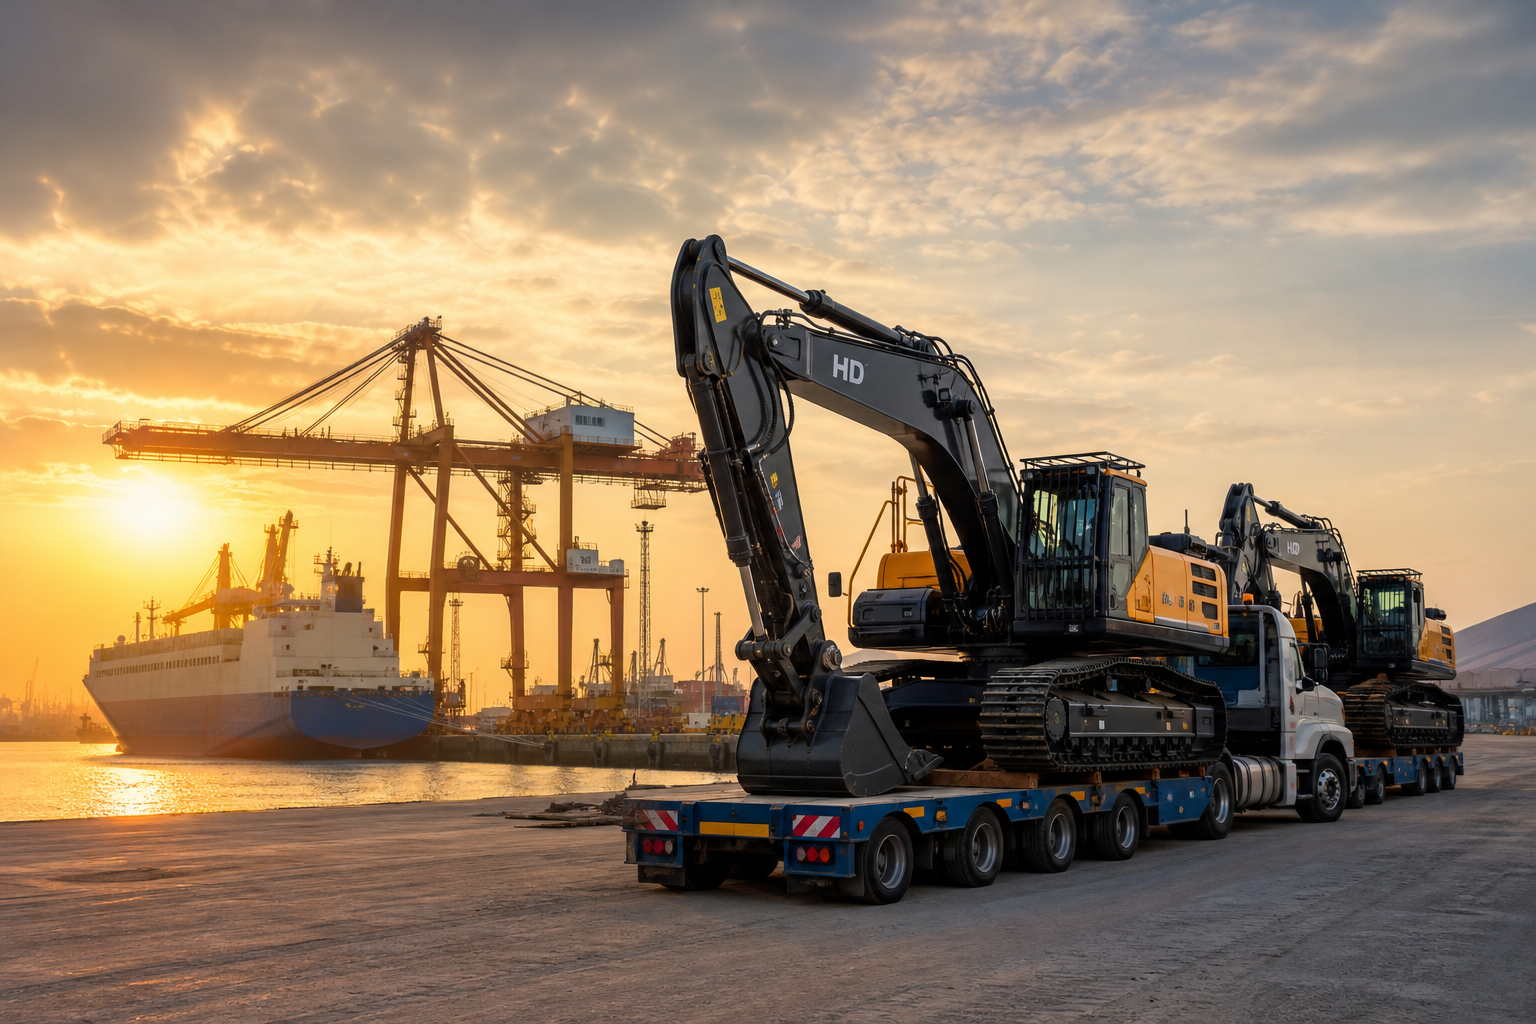
韓国信用評価はHD建設機械の無担保社債信用格付けを従来の「A」から「A+」に上方修正し、格付け見通しを「安定的」としたと5日明らかにした。1月に旧HD現代インフラコアを吸収合併して事業安定性を高め、収益性に優れるエンジン部門を編入して財務指標を大幅に改善した点が反映された。コマーシャルペーパーの信用格付けも新たに「A2+」を取得した。
今回の格付け上方修正の最大の背景は、合併で規模を拡大して確保したポートフォリオ多角化効果だ。単一の建設機械事業は主要輸出国の建設景気や鉱山開発需要など外部環境によって業績変動が大きい。しかし合併を通じて世界販売網が北米、欧州、中国、新興国などに広がった。これにより世界建設機械市場シェアは2.3%に上昇し、業界15位に位置づけられた。
特に新たに編入されたエンジン部門が収益性の防衛線としての役割をしっかり果たしたとの評価だ。HD建設機械の今年第3四半期までの暫定実績基準の売上高は6兆8305億ウォン(約7,964億円)、営業利益は5973億ウォン(約696億円)だ。累積営業利益率は8.7%を記録し、合併前の2社の単純合算営業利益率である昨年の5.5%を大きく上回った。
業績改善の中核であるエンジン部門は、北米データセンターと分散発電など電力インフラ需要の拡大に支えられ、今年第3四半期までの累積基準で営業利益率14.5%を達成した。10月には米国のエンチャンテッド・ロック(Enchanted Rock)と3879億ウォン(約452億円)規模のガス発電用エンジン供給契約を結び、2027年から2028年までの物量の一部を先に確保した。増加した現金創出力を基に負債比率は9月末暫定基準で85.5%に低下し、借入金依存度は20.3%を記録して優れた財務構造を備えた。
ただし外部変動性という限界も依然として残る。建設機械製品部門は上半期まで好業績を続けたが、今年第3四半期に入り中東戦争の長期化による物流混乱とウォン高の影響で収益性がやや鈍化した。製品需要自体が構造的に減退したわけではないが、物流混乱など制御しにくい外生変数が業績に直接的な打撃を与えている。今後、仁川と群山の工場増設など継続的な生産設備投資が予定されており、安定的な現金確保が必須だ。
HD建設機械が引き上げられた信用格付けを維持し、利益創出能力を証明するには、いくつかの残された関門を越えなければならない。地政学的危機で遮られている中東・アフリカ地域の物流網正常化の時期と建設機械部門の収益性回復の可否が核心的な評価指標として作用する見通しだ。あわせて大規模な工場増設で増えたエンジン生産能力を裏付ける追加受注を確保し、新規エンジンの量産歩留まりを迅速に安定化できるかが主な注目点だ。
(円換算は100ウォン=11.66円、2026年11月8日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。