- 2026.11.01 10:42 配信
第3四半期の全国平均農地落札価格率42.3%に急落
担保認定比率を下回り地域農協の融資元本損失が現実化
第4四半期に8兆5626億ウォンの満期到来を控え健全性対策が急務
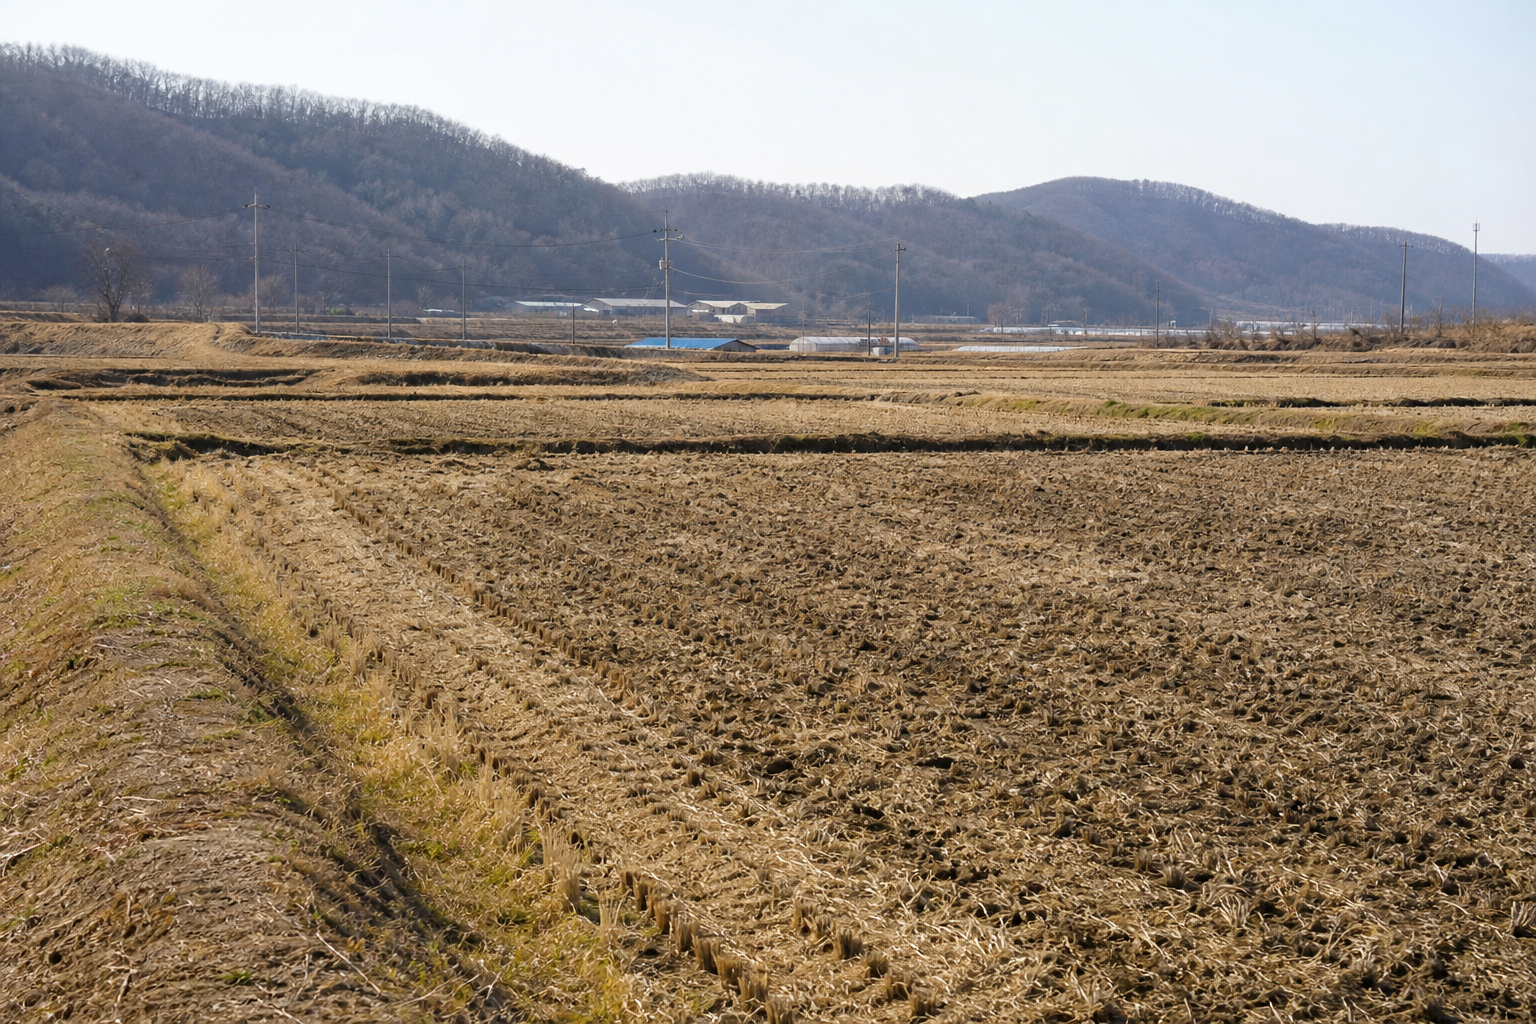
農地競売の落札価格率が鑑定価格の40%前後に急落し、農協相互金融の70兆ウォン台の農地担保融資が不良危機を迎えている。担保を処分して融資金を回収するという金融機関の基本前提が揺らぎ、地域農協の健全性指標が急速に悪化している。1日、農協中央会(会長カン・ホドン)によると、今年9月末基準の農協相互金融の農地担保融資残高は70兆4820億ウォン(約8.2兆円)に達する。
大法院の四半期別農地競売資料を見ると、今年第3四半期の全国農地落札価格率は平均42.3%に落ち込んだ。蔚山の第3四半期落札価格率は23%にとどまり、2021年第1四半期の73%から50ポイント暴落した。同期間に首都圏の京畿は83%から48%に低下し、慶南31%、釜山33%、大田37%、慶北38%など全国の主要地域の大半が40%を下回った。
現場の地域農協は通常、鑑定価格の60~70%前後を担保認定比率(LTV)として適用して融資を行ってきた。落札価格率が40%台に落ちれば競売に回しても元金を回収できず、大規模な貸倒償却が避けられない。流札が繰り返されて回収期間が長引けば、法的費用と利息損失まで重なる。資産価値の急落はすでに指標に表れている。農協相互金融の農地担保融資の固定以下与信(不良債権に相当)残高は2024年末の2兆884億ウォン(約2,435億円)から8月末には3兆6170億ウォン(約4,217億円)へと急増した。延滞率も2024年の3.4%から8月には5.7%に跳ね上がった。
不良を拡大させた背景には、農家所得の停滞と高金利負担に加え、5月に始まった全国農地一斉調査が挙げられる。政府は非耕作および投機目的の農地に対して処分命令と履行強制金を課す強力な規制を推進している。規制リスクが浮上して買い手の需要が消え、競売市場まで凍り付いた。債務返済が難しい農家が農地を売却して借金を清算する道さえ塞がれた格好だ。
しかし政府の見解は市場の危機感とは隔たりがある。農林畜産食品部は農地競売市場の萎縮が林地、宅地、店舗など不動産市場全体の沈滞による現象にすぎず、一斉調査の直接的な影響と断定するのは難しいと線を引いている。10月に開かれた国政監査でも大規模な不良懸念が俎上に載ったが、明確な解決策は示されなかった。リスクが高まると単位農協は新規融資限度を鑑定価格の60%以下に縮小したり、取り扱いを敬遠したりしており、既存の借り手の資金難は深刻化している。
当面、今年第4四半期に満期が到来する物量だけでも8兆5626億ウォン(約9,983億円)に上る。これらの融資が延長されずに大量に裁判所の競売に流れ込めば、落札価格率はさらに下落せざるを得ない。政府と農協が担保価値の認定体系を再整備し、不良債権を吸収する実効性のある対策を打ち出せるかが、今回の信用リスクの拡散を防ぐ核心指標だ。
(円換算は100ウォン=11.66円、2026年11月8日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。