- 2026.09.29 11:33 配信
HD現代三湖の実績差別化、海外法人2030年売上高4兆ウォン目標
今年の子会社配当金1兆7000億ウォン、株主還元強化に期待
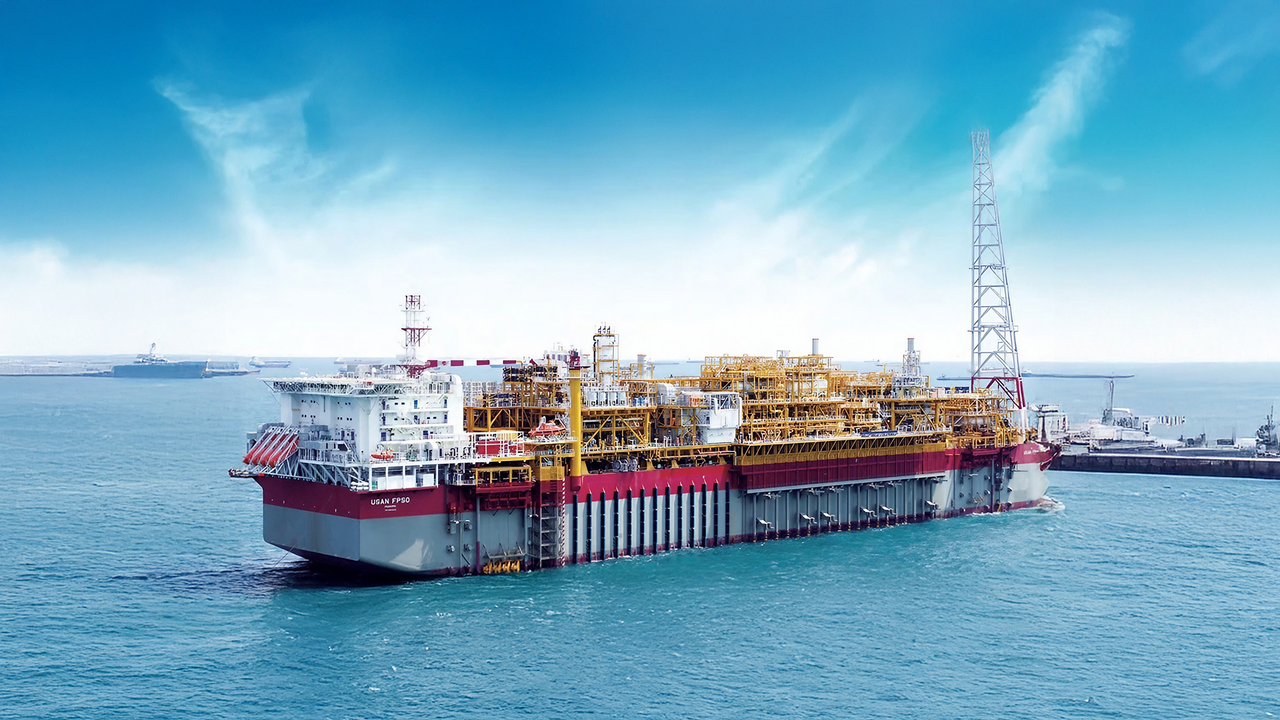
HD韓国造船海洋が子会社の実績好調と株主還元強化に支えられ、投資魅力が浮上しているとの分析が出た。
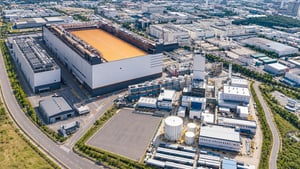
29日、ミレアセット証券は報告書を通じてHD韓国造船海洋に対する投資意見「買い」と目標株価47万ウォンで分析を開始すると明らかにした。ミレアセット証券はHD現代三湖の実績差別化、海外法人の実績寄与、株主還元強化を投資魅力として挙げた。
報告書によると、子会社HD現代三湖は2028年に売上高10兆1000億ウォン(約1.2兆円)、営業利益率23.3%を記録する見通しだ。ガス船の反復建造による生産効率改善と新造船価格の上昇が確認された場合、推定値の上方修正余地もあると分析した。
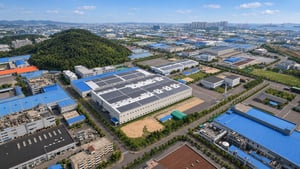
海外法人の成長も期待要因として指摘された。ベトナムとフィリピン法人の増設を通じて2030年には合算売上高4兆ウォン(約4,664億円)を達成する計画だ。ベトナム法人(HVS)は2030年に23隻生産体制で売上高2兆ウォン(約2,332億円)を、フィリピン法人(HHIP)は2029年から年間売上高1兆ウォン(約1,166億円)を超えると見込まれた。
株主還元政策の強化も肯定的に評価された。今年、子会社から受け取る配当金は1兆7000億ウォン(約1,982億円)で、前年の8215億ウォン(約958億円)に比べ2倍以上増加すると推定された。これを根拠に現在の株価対比配当利回りが5%台に達すると見通した。
ミレアセット証券は「持続的な調整で現在、子会社価値対比HD韓国造船海洋の純資産価値(NAV)割引率が50%台に拡大した」とし「割安感が浮上する状況で買いが有効だ」と評価した。
(円換算は100ウォン=11.66円、2026年11月9日時点のレートで自動計算)
※ この記事は韓国信用新聞(韓国語)の記事をAIが翻訳し、日本語版編集部が自動配信したものです。